Infiltration ou dégât des eaux en location : qui paie et quel assureur ?
Fuite du voisin, infiltration par le toit, plafond taché : déclaration, convention IRSI entre assureurs, rôle du locataire et du propriétaire, et quand l’humidité justifie de quitter le logement.
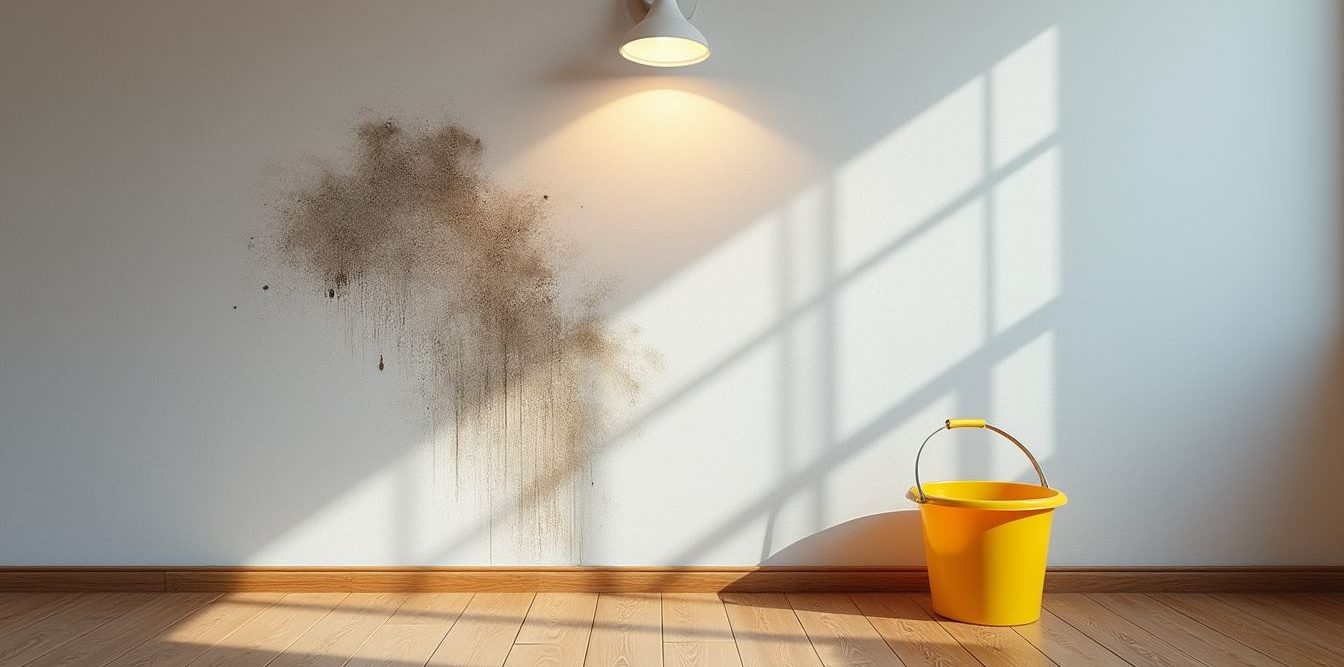
En cas de dégât des eaux, le locataire doit déclarer le sinistre à son assureur dans les 5 jours ouvrés et prévenir le propriétaire. Pour les sinistres de moins de 5 000 € HT, la convention IRSI entre assureurs désigne en général l’assureur de l’occupant du logement touché comme gestionnaire du dossier. La réparation de la cause, toiture, canalisation vétuste ou façade, reste à la charge du propriétaire ou de la copropriété.
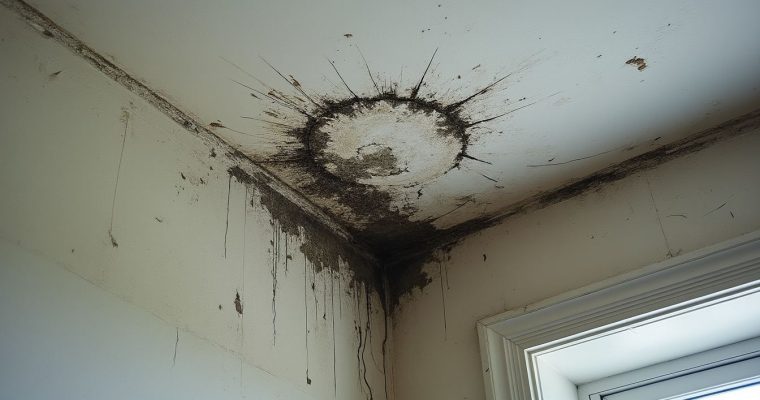
Une auréole brune au plafond, une odeur de moisi, un mur qui gonfle : les infiltrations sont fréquentes dans les immeubles anciens de Bordeaux comme dans les maisons exposées aux pluies atlantiques. Qui répare, qui paie, qui déclare ? Voici la marche à suivre, étape par étape.
Que faire dès la découverte d’une fuite ou d’une infiltration ?
- Coupez l’eau ou l’électricité si nécessaire, et limitez les dégâts.
- Cherchez l’origine : votre logement, celui du dessus, les parties communes, la toiture.
- Prévenez le voisin concerné, le propriétaire ou l’agence, et le syndic si les parties communes sont en cause.
- Déclarez le sinistre à votre assureur habitation dans les 5 jours ouvrés, en principe par écrit.
- Remplissez un constat amiable dégât des eaux avec le voisin à l’origine de la fuite, s’il y en a un.
- Photographiez les dommages et gardez les factures des biens abîmés.
Quel assureur prend en charge les dégâts ?
Depuis 2018, la convention IRSI organise le règlement des dégâts des eaux entre assureurs pour les sinistres d’un montant inférieur à 5 000 € HT par local. En pratique, c’est souvent l’assureur de l’occupant du logement endommagé, donc l’assureur habitation du locataire, qui gère le dossier et indemnise, y compris pour certains dommages aux embellissements.
| Montant des dommages par local | Fonctionnement |
|---|---|
| Jusqu’à 1 600 € HT | L’assureur gestionnaire évalue les dommages sans expertise obligatoire et renonce à se retourner contre les autres assureurs |
| De 1 600 à 5 000 € HT | Expertise obligatoire, menée pour le compte de tous les assureurs concernés |
| Au delà de 5 000 € HT | Hors convention IRSI : règles générales et autres conventions entre assureurs |
L’assurance habitation couvrant au moins les risques locatifs, dont le dégât des eaux, est obligatoire pour le locataire d’un logement vide. Sans elle, vous devriez assumer vous même les dommages causés au logement, et le propriétaire peut résilier le bail ou souscrire une assurance à vos frais.
Qui paie la réparation de la cause ?
L’assurance indemnise les dommages. La cause, elle, doit être réparée par celui qui en a la charge :
- le locataire pour les joints, flexibles et petites fuites relevant de l’entretien courant ;
- le propriétaire pour les canalisations vétustes, la toiture d’une maison, les menuiseries hors d’âge ;
- la copropriété pour les colonnes d’eau, la toiture et les façades de l’immeuble ;
- le voisin pour une fuite provenant de son propre logement.
Le détail de cette répartition figure dans notre guide qui paie quoi entre locataire et propriétaire.
Que faire si la fuite vient de l’appartement du dessus ?
Prévenez immédiatement le voisin, et le syndic si vous ne parvenez pas à le joindre. Remplissez ensemble un constat amiable dégât des eaux, un par logement touché, et transmettez le chacun à votre assureur. Le voisin doit faire réparer la fuite si elle provient d’un équipement privatif, comme un flexible de machine à laver ou un joint de baignoire. Si elle vient d’une canalisation commune, c’est au syndic d’intervenir. Dans les deux cas, gardez une trace écrite de vos démarches et des dates.
Peut-on casser son bail pour humidité ou infiltration ?
Un logement touché par des infiltrations durables peut ne plus être décent. Le locataire doit alors mettre le propriétaire en demeure de faire les travaux, puis saisir le juge si rien n’est fait, comme l’explique notre article pour bloquer ou consigner ses loyers. S’il préfère partir, il donne congé avec le préavis habituel ; le délai peut être réduit à un mois si son état de santé le justifie. Il peut quitter les lieux sans préavis seulement si le logement fait l’objet d’un arrêté de péril ou d’insalubrité, après avoir alerté le propriétaire.
Pendant toute la procédure, continuez à payer votre loyer : une infiltration ne suspend pas cette obligation, sauf décision du juge.
Et si l’humidité vient d’un manque d’aération ?
Toutes les taches d’humidité ne sont pas des infiltrations. La condensation liée au manque d’aération se manifeste plutôt dans les angles froids, derrière les meubles et autour des fenêtres. Notre article sur le taux d’humidité dans une maison aide à faire la différence avant de chercher un responsable.
Questions fréquentes
Qui déclare un dégât des eaux dans un logement loué ?
Le locataire déclare le sinistre à son assureur habitation dans les 5 jours ouvrés et prévient le propriétaire.
Quel assureur paie un dégât des eaux de moins de 5 000 € ?
Selon la convention IRSI, c’est en général l’assureur de l’occupant du logement endommagé qui gère le dossier et indemnise.
Qui répare une infiltration par la toiture ?
Le propriétaire pour une maison, la copropriété pour un immeuble. L’assurance, elle, indemnise les dommages intérieurs.
Le locataire peut-il partir sans préavis à cause d’une infiltration ?
Seulement si le logement fait l’objet d’un arrêté de péril ou d’insalubrité. Sinon, le préavis habituel s’applique, sauf motif de réduction.
Sources : Institut national de la consommation, fiches sur l’assurance dégâts des eaux et la convention IRSI ; service-public.fr, fiche « Obligation du locataire : assurance habitation couvrant les risques locatifs », vérifiée le 16 avril 2025.
Dix-sept ans clerc de notaire à Libourne, puis diagnostiqueuse immobilière dans le Médoc. Elle explique ce qu’on ne vous dit pas au moment de signer.